Reforma tributária: o que a indústria deve revisar até 2027
Na FIESC, Receita e especialistas pediram que a indústria revise preços, contratos, fornecedores e cadastros fiscais antes da reforma tributária de 2027.
A reforma tributária na indústria entra na fase que pesa no caixa em 2027, e a recomendação apresentada na FIESC em 28/10 é começar agora a revisar formação de preço, contratos longos, fornecedores e cadastros fiscais. Em 2027 a CBS substitui o PIS e a Cofins, e a partir de 2029 o IBS começa a substituir aos poucos o ICMS e o ISS, até 2033 (Lei Complementar 214/2025).
Para a distribuidora de perfis de alumínio, o frigorífico e a indústria química de pequeno e médio porte, isso significa que preço, margem e escolha de fornecedor passam a depender do crédito que cada compra gera. Quem chegar em janeiro com cadastro de produto e nota fiscal desatualizados vai calcular preço no escuro.
O que foi dito na reunião da FIESC
O tema foi pauta do Conselho de Assuntos Tributários da Federação das Indústrias de Santa Catarina (FIESC), com representantes da indústria e da Receita Federal, segundo a Rádio Centro Oeste (RCO) em 28/10/2026. O presidente da FIESC, Gilberto Seleme, defendeu que a indústria se antecipe às regras novas para avaliar cenários e decidir com mais segurança.
As medidas práticas foram apresentadas pelo ex-delegado da Receita Federal em Florianópolis Luiz Augusto de Souza Gonçalves e pela advogada Letícia Veras Costa, da ASSET/SC. Entre elas:
- revisar a formação de preços considerando os novos tributos e os créditos de cada operação;
- projetar o efeito no fluxo de caixa;
- reavaliar contratos de longo prazo;
- comparar fornecedores pelo preço e também pelo crédito tributário que a compra gera;
- atualizar cadastros fiscais, documentos eletrônicos e sistemas internos, envolvendo fiscal, contábil, financeiro, jurídico, compras e TI.
A Receita apresentou a estratégia de conformidade voluntária, com orientação, gestão de risco e autorregularização (programas Sintonia e Confia), sem abrir mão da fiscalização.
O que muda na rotina de quem tem galpão, estoque e nota fiscal?
| Frente | O que revisar até o fim de 2026 | Onde aparece no sistema |
|---|---|---|
| Preço de venda | Tabela formada com os tributos atuais e sem o efeito dos créditos novos | Custo do produto, tabela de preço, comissão |
| Compras | Fornecedor mais barato pode gerar menos crédito; comparar o custo líquido | Cadastro de fornecedor e entrada de nota |
| Contratos longos | Cláusulas de reajuste e de tributo em contratos que passam de 2027 | Pedidos programados e condições comerciais |
| Cadastro fiscal | NCM, classificação e regras de cada produto para os campos novos da nota | Cadastro de produto e emissão de NF-e |
| Caixa | Prazo de recolhimento e de aproveitamento de crédito no planejamento financeiro | Contas a pagar, a receber e fluxo de caixa |
Por que a distribuidora e a indústria pequena devem começar agora?
A distribuidora de alumínio compra em quilo e vende barra inteira por quilo ou por unidade; o frigorífico trabalha com lote e rastreabilidade; a química, com lote, validade e ficha de emergência. Em todos os casos o preço sai do cadastro de produto e do custo de entrada. Se o cadastro fiscal estiver errado, o erro se repete em cada nota e em cada tabela de preço.
Por isso a revisão começa pelo cadastro e pela entrada de nota, e não pela planilha de preço. Já tratamos o efeito da reforma na indústria até 2033 em Reforma Tributária vai redefinir a rotina da indústria até 2033 e nos centros de distribuição em Reforma tributária impacta centros de distribuição. Para a distribuidora, o ponto de partida é o controle de estoque de perfil por barra, peso e unidade.
Perguntas frequentes
Quando a reforma tributária começa a pesar na indústria?
Em 2027, quando a CBS substitui o PIS e a Cofins. O IBS substitui o ICMS e o ISS de forma gradual entre 2029 e 2033.
O que a FIESC recomendou às indústrias?
Revisar preços com base nos créditos, projetar o fluxo de caixa, reavaliar contratos longos, comparar fornecedores pelo crédito gerado e atualizar cadastros fiscais e sistemas.
Por que o fornecedor mais barato pode sair mais caro?
Porque o custo real da compra passa a considerar o crédito que ela gera. Um preço menor com menos crédito pode resultar em custo líquido maior.
Por onde começar a revisão?
Pelo cadastro de produto e de fornecedor e pela entrada de nota, que alimentam o custo e a tabela de preço. Se quiser revisar como isso funciona no seu ERP, agende um diagnóstico.
Fonte: Rádio Centro Oeste (RCO), “Reforma tributária exige revisão de preços, contratos e fluxo de caixa da indústria para 2027”, 28/10/2026: rco.com.br.
Outras notícias do setor
Reforma Tributária e o Impacto nas Importações do Brasil
A reforma tributária no Brasil promete transformar o cenário das importações, influenciando a escolha dos portos e rotas comerciais com foco na eficiência…
Ler a notícia →
Reforma tributária impacta centros de distribuição
A reforma tributária está provocando um redesenho logístico com a migração de centros de distribuição para São Paulo, beneficiando a eficiência e a economia…
Ler a notícia →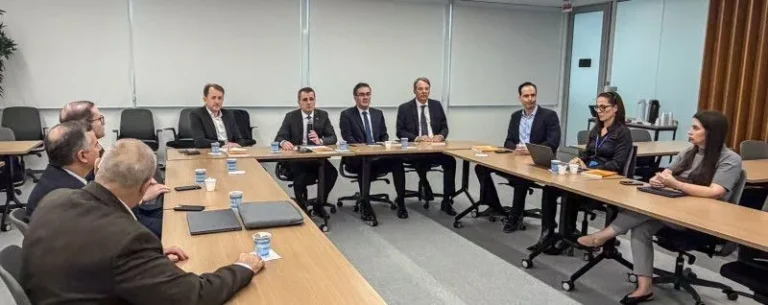
Reforma Tributária vai redefinir a rotina da indústria até 2033
A reforma tributária prevista para até 2033 vai transformar a rotina da indústria brasileira, simplificando impostos e impactando processos produtivos e…
Ler a notícia →